通过收益率曲线变化,看懂股票走势
专题分析 2026-10-17
本节目为宏观市场的一般性量化分析与教育讨论,内容针对一般观众,不针对任何特定个人。所述 ETF 方向判断为系统量化模型对一般市场走势的预测,不构成依据 Ontario Securities Act 或其它任何司法管辖区证券法律下的投资建议、要约、招揽或个性化推荐,且不考虑任何观众的个人风险承受能力、财务状况、投资目标或税务情况。
系统的量化判断可能存在错误、偏差或局限,模型输出并非绝对准确;市场中存在大量系统无法捕捉或预测的因素,任何基于系统输出做出的决策均由决策者自行承担风险。
请观众结合自身的财务状况、投资目标、风险承受能力以及对所述市场和工具的了解程度,独立评估并自主判断风险;任何投资决策前,请咨询在您所属司法管辖区注册的持牌投资顾问。投资有风险,过往业绩不代表未来表现。
专题:通过收益率曲线变化,看懂股票走势
2026-10-17 · 宏观分析
> ⚠️ 本文是宏观分析,不是预测,也不构成投资建议。数据截至 2026 年 10 月 16 日收盘,来源见文末。
---
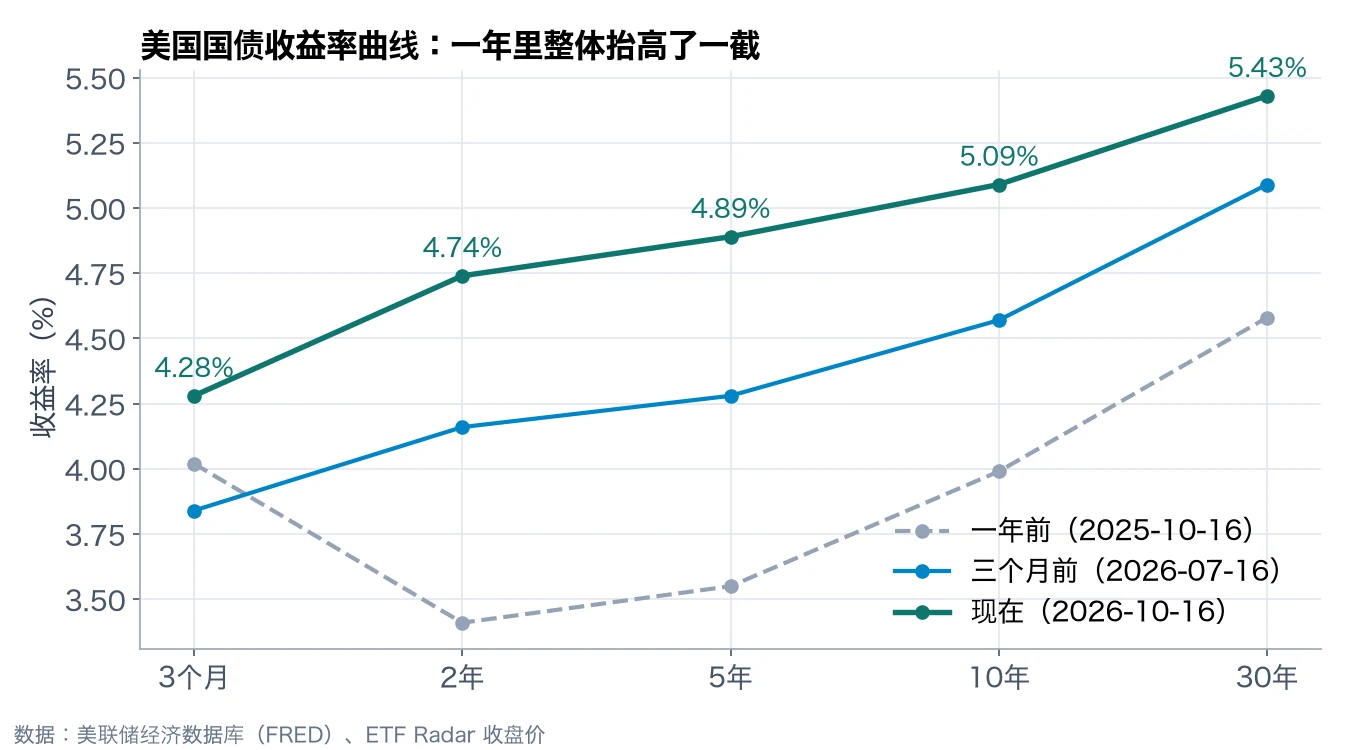
过去一年,美国国债收益率曲线整体抬高了一截。2 年期收益率从 3.41% 升到 4.74%,10 年期从 3.99% 升到 5.09%,30 年期从 4.58% 升到 5.43%。10 年期在 9 月中旬升破 5%,至少是 2015 年以来的最高水平。
同样是收益率上升,落到股票上,各个板块受到的影响并不一样。过去三个月,10 年期收益率上升了 52 个基点,区域银行 ETF(KRE)下跌 10.4%,小盘股 ETF(IWM)下跌 8.5%,房地产 ETF(VNQ)下跌 8.3%,公用事业 ETF(XLU)下跌 7.2%;同一段时间,标普 500 ETF(SPY)反而上涨 1.7%。股票投资者看收益率曲线,要看的不只是利率涨了多少,还有它会压到哪些板块上。
一、收益率上升,各板块受的压力差好几倍
ETF Radar 用最近 200 个交易日(2025 年 12 月下旬至 2026 年 10 月中旬)的日度数据,估算了各板块对 10 年期收益率变化的敏感度。结果是:收益率每上升 10 个基点,半导体 ETF(SOXX)当天平均下跌约 1.5%,新兴市场 ETF(EEM)也是约 1.5%;房地产、小盘股、科技和纳指 100 在 0.9% 左右;标普 500 约 0.7%;必需消费、区域银行、金融板块只有 0.4% 到 0.5%;能源 ETF(XLE)反而上涨约 1.1%。
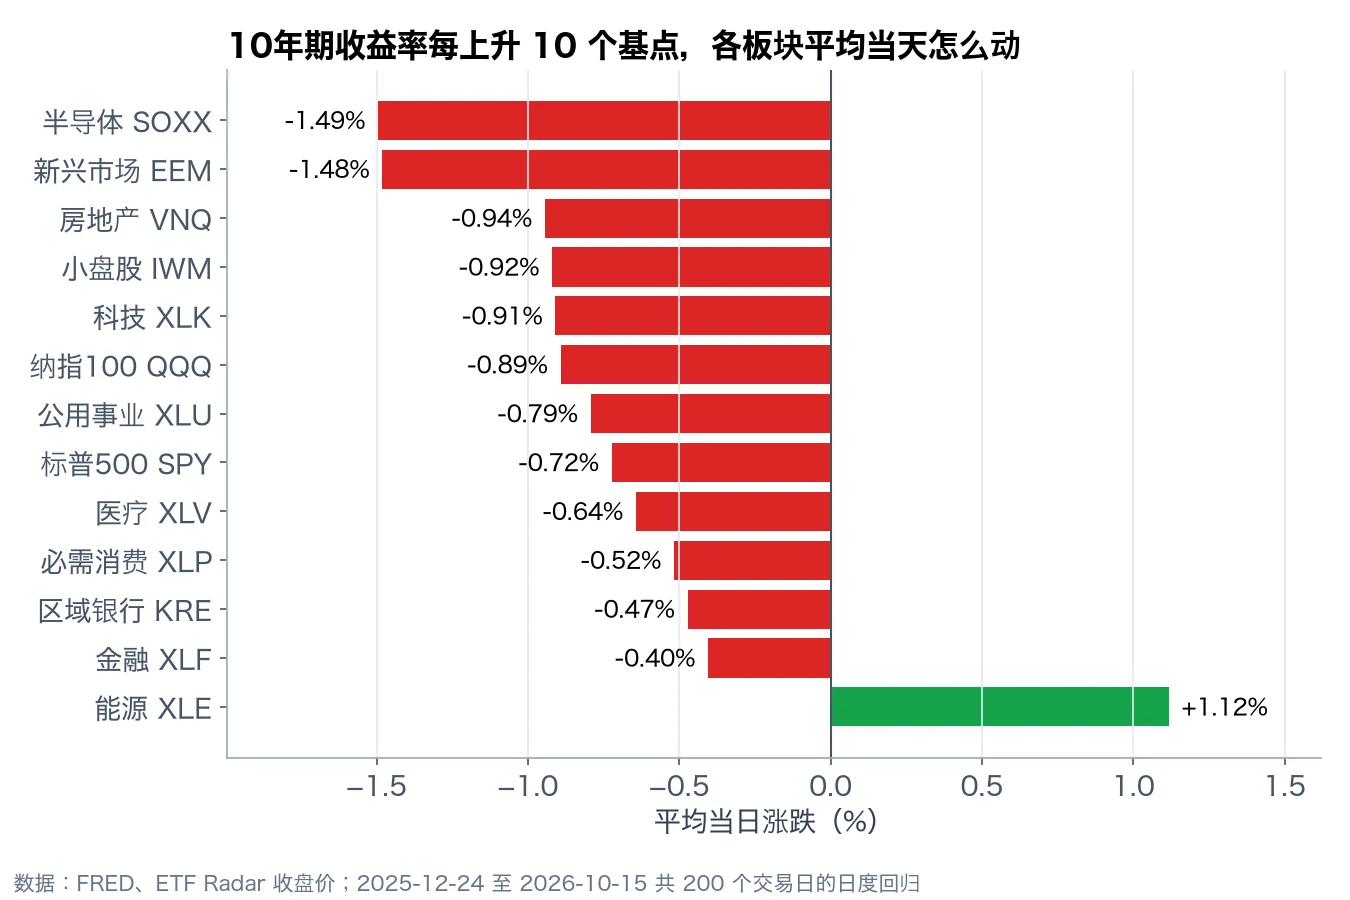
最敏感的板块和最不敏感的板块,差了三倍多。换用最近 120 个交易日重算,排序基本不变。
二、差别从哪里来
利润在远期的公司:半导体、科技、纳指 100。 股价大致等于公司未来利润折算到今天的价值,利率就是折算用的那把尺子。同样是十年后收到的一笔钱,利率 4% 时今天大约值三分之二,利率 5% 时只值六成出头。成长型公司的利润大多在远期,尺子一变,估值变得最多。
借钱多、现金流像债券的公司:房地产、公用事业、小盘股。 房地产和公用事业负债较高,现金流稳定,常被当作“带分红的债券”持有。收益率上升,一方面融资更贵,另一方面国债本身的回报变高,它们的分红就显得没那么有吸引力。小公司更多依赖银行贷款和浮动利率借款,利率一升,利息支出很快增加。
受影响较小的:必需消费、医疗、金融。 必需消费和医疗的需求稳定,利润集中在眼前,折现率的变化对它们影响较小。银行的情况比较特别:利率升高,贷款收益也会升高,抵消了一部分压力。
方向相反的:能源。 这一年利率上升,有一部分来自油价推高的通胀担忧,利率和油价常常一起上升,能源股因此和收益率同向变动。
新兴市场 敏感度也很高,美国收益率上升会吸引资金回流美国、推高美元,新兴市场的资金和融资环境随之收紧。
三、利率是一股逆风,不是全部
把敏感度乘以过去三个月 10 年期收益率的变化(上升 52 个基点),可以推算出利率本身给每个板块带来的压力,再和实际涨跌对比:
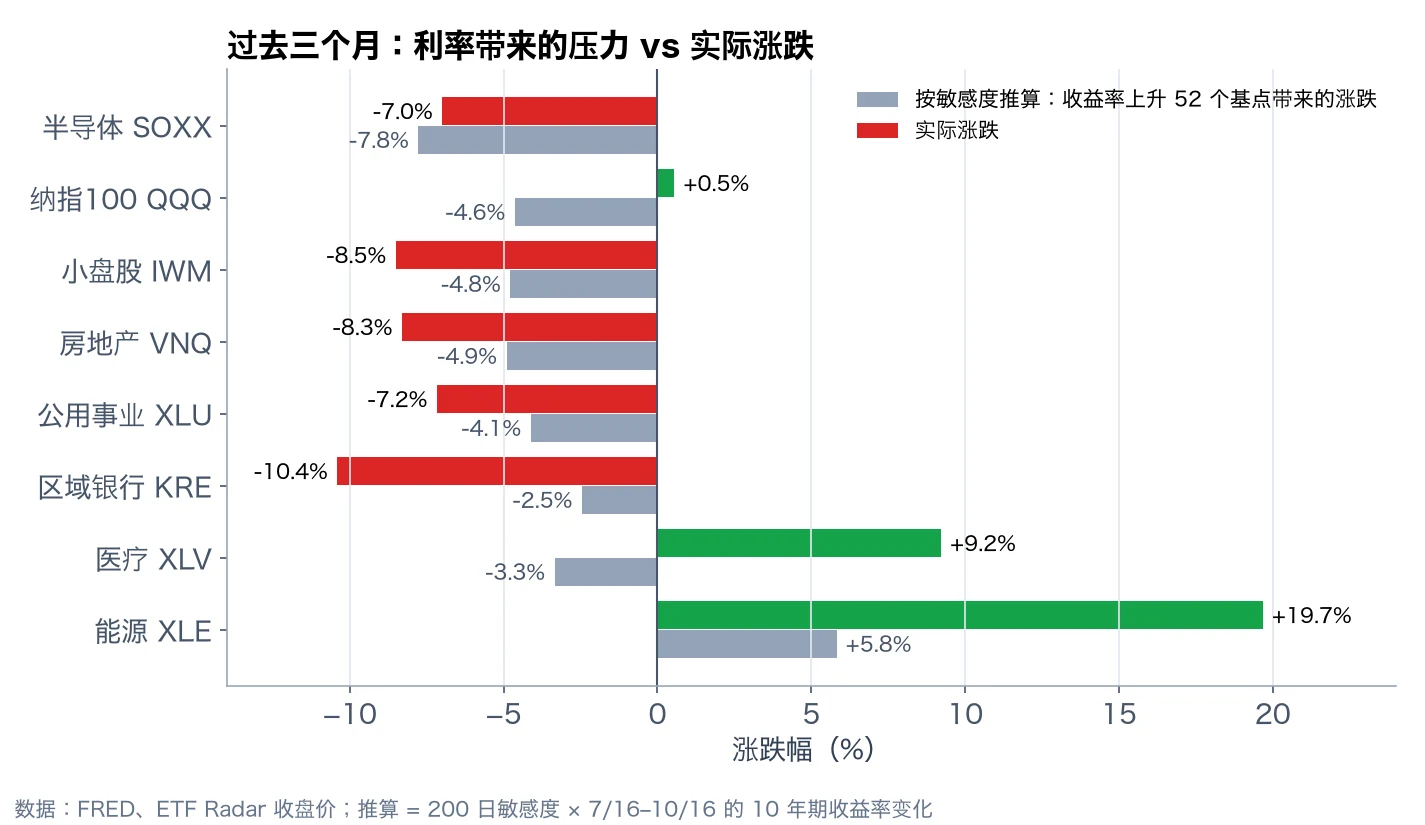
半导体的实际跌幅(7.0%)和推算(7.8%)很接近,这三个月的走势基本就是利率在起作用。小盘股、房地产、公用事业和区域银行跌得比推算更多,说明利率之外还有别的压力叠加,比如信用环境收紧:高收益债的信用利差 9 月中旬以来走阔了约 50 个基点。纳指 100、医疗和能源则表现得比推算更好,纳指有 AI 相关的盈利预期撑着,能源有油价上涨推动。
所以,收益率曲线给每个板块的是一股大小不同的逆风或顺风。别的力量强的时候,逆风被盖住;别的力量一旦减弱,逆风就会显现出来。纳指这三个月没有下跌,不代表利率对它没有压力,按敏感度算,这股压力大约有 5%。
四、看收益率曲线时,注意两件事
第一,看 10 年期变了多少。 用上面的敏感度粗略换算,就能知道哪些板块承受的压力最大。
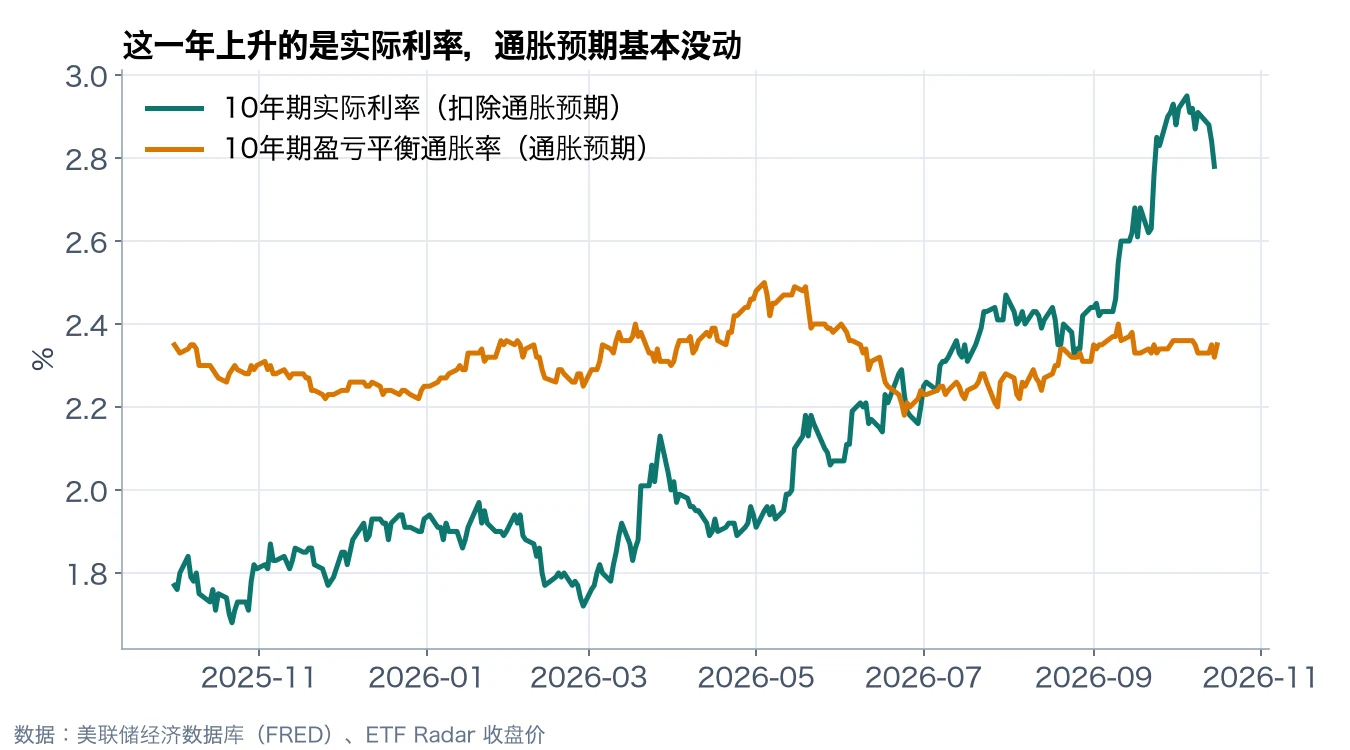
第二,看上升的是实际利率,还是通胀预期。 10 年期收益率可以拆成两部分:扣除通胀后的实际利率,以及市场预期的通胀。成长股对实际利率更敏感:实际利率每上升 10 个基点,半导体平均下跌约 1.7%,科技板块约 1.2%,都高于它们对名义收益率的敏感度;区域银行只有约 0.1%,几乎不受影响。过去一年,10 年期实际利率从 1.71% 升到 2.78%,通胀预期从 2.28% 到 2.35%,几乎没动。这一轮上升,正好落在对成长股最不利的那一部分。
总结
收益率曲线的变化会传导到股票上,但对每个板块的力度不同:利润在远期的成长股、负债高的房地产和公用事业、依赖借贷的小盘股最敏感,必需消费、医疗和金融受影响较小,能源方向相反。看到收益率大幅变动时,先想一想:哪些板块的逆风最大,上升的又是不是实际利率。
---
数据来源: 美国国债收益率、实际利率、盈亏平衡通胀率来自美国财政部与美联储经济数据库(FRED);高收益债利差为 ICE BofA 美国高收益债指数期权调整利差(经 FRED);ETF 价格为 ETF Radar 收盘价数据。敏感度为 2025 年 12 月下旬至 2026 年 10 月中旬共 200 个交易日的日度回归结果,反映的是这一段时间的平均关系,不同时期会有变化。
免责声明: 本文为宏观研究与教育内容,不构成任何证券、基金或其他金融产品的投资建议、要约或招揽。文中提到的 ETF 只用于说明市场机制。投资有风险,过往表现不代表未来结果。